

DogfinanceLe 12/10/2026
Partager
Economie
Dette française : le spectre du scénario italien de 2018 hante les marchés
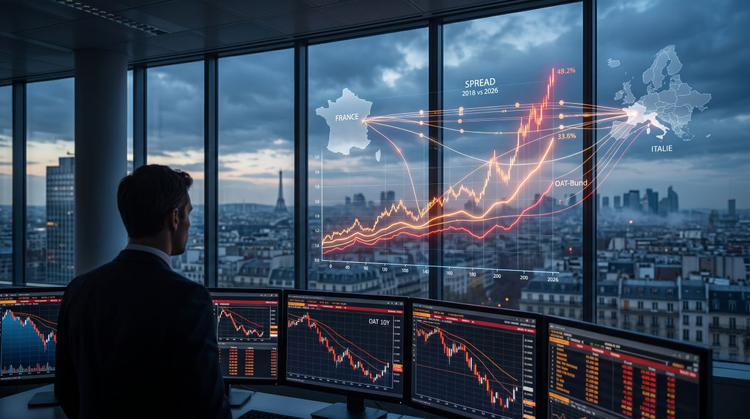
Sur les marchés obligataires européens, un indicateur concentre désormais toute l'attention des gérants de portefeuille et des banquiers d'affaires : le spread OAT-Bund. L'écart de rendement entre l'obligation souveraine française à dix ans et le titre de référence allemand s'est installé sur des niveaux de tension inédits depuis les heures sombres de la zone euro.
La France est-elle en train de glisser vers le même piège obligataire que ses voisins du Sud ?
Une prime de risque politique avant tout
Ce qui inquiète les investisseurs internationaux, fonds de pension anglo-saxons, banques centrales et assureurs, ce ne sont pas les fondamentaux de l'économie réelle à court terme. Selon les analystes de marché interrogés par L'Agefi, les créanciers intègrent avant tout une prime de risque politique.
Face à une Assemblée nationale fragmentée et sous la menace récurrente d'une censure du gouvernement, la capacité de l'exécutif à faire adopter une trajectoire crédible de réduction du déficit public, qui dépasse les 5 % du PIB, est perçue comme structurellement entamée.
Exactement comme l'Italie en 2018, Paris découvre la sévérité du jugement des marchés : chaque semaine d'incertitude institutionnelle se paie au point de base près lors des adjudications de titres d'État répertoriées par l'Agence France Trésor.
L'origine de la crise que traverse la dette française aujourd'hui est essentiellement politique. En 2018, la dette italienne avait, elle aussi, été violemment chahutée, mais la comparaison a ses limites.
Gilles Moëc, Global Macro Research, AXA, 2026.
Pourquoi Paris n'est pas (encore) Rome
Si le parallèle historique fonctionne pour illustrer la nervosité ambiante, les stratégistes obligataires de banques d'investissement soulignent plusieurs amortisseurs majeurs qui protègent encore l'Hexagone :
-
La structure de détention de la dette : Contrairement à l'Italie de 2018 très dépendante de ses épargnants locaux, la dette française reste l'un des actifs les plus liquides de la planète, largement conservée dans les réserves de banques centrales étrangères, d'après le rapport sur la balance des paiements de la Banque de France.
-
La solidité du système bancaire : En 2018, les établissements transalpins croulaient sous les créances douteuses (NPL), alors que les banques françaises affichent aujourd'hui des ratios de solvabilité parmi les plus élevés d'Europe d'après les relevés prudentiels de l'ACPR.
-
Le dialogue européen : Même sous tension budgétaire, Paris maintient un engagement formel avec le cadre communautaire du Pacte de stabilité suivi par la Commission européenne, loin de la rupture idéologique menée à l'époque par Rome.
Quel impact concret pour l'écosystème financier ?
Une flambée des taux souverains ne reste jamais cantonnée aux salons de Bercy. Comme le rappelle régulièrement François Villeroy de Galhau dans les prises de parole officielles de la Banque de France, la dette de l'État constitue le taux sans risque sur lequel s'adosse l'ensemble de l'économie :
-
Le coût de refinancement bancaire : Les grands réseaux comme BNP Paribas, Société Générale ou Crédit Agricole voient leurs propres émissions obligataires renchéries mécaniquement dans le sillage de l'OAT.
-
Le robinet du crédit : Ce renchérissement se transmet directement aux conditions de prêt accordées aux entreprises, aux montages de LBO/M&A et aux taux de crédit immobilier des ménages.
-
L'attractivité de la place financière : Alors que Paris a attiré les plus grands bureaux de trading internationaux après le Brexit, une prime de risque durable pèse sur la charge d'intérêts de l'État, qui dépasse déjà les 50 milliards d'euros par an d'après les prévisions budgétaires du Ministère de l'Économie et des Finances ,et fragilise la compétitivité du pays.
L'œil de Dogfinance
En 2018, Rome avait fini par assouplir sa posture budgétaire face au coût insoutenable imposé par les marchés. Pour la France et ses 3 200 milliards d'euros de dette, l'avertissement est clair : le calendrier politique ne peut ignorer la réalité des créanciers. Le marché ne vote pas, mais il présente la facture.
- Vues16
0 commentaire
C
Découvrez les opportunités
Pluralle Groupe à Rhône (69), France
Indépendant
Junior (- de 3 ans)
Il y a 20 heures
Il y a 20 heures

Groupama à Châtillon-sur-Chalaronne (01), France
CDI
Expérimenté (+ de 3 ans)
Il y a 22 heures
Il y a 22 heures
Groupama à Nanterre (92), France
CDI
Expérimenté (+ de 3 ans)
Il y a 22 heures
Il y a 22 heures
Articles similaires
DogfinanceLe 14/09/2026
DogfinanceLe 26/08/2026
DogfinanceLe 25/08/2026
DogfinanceLe 23/07/2026